ME BESS GB:2026年8月の収益は13%減の£56k/MW/年に減少
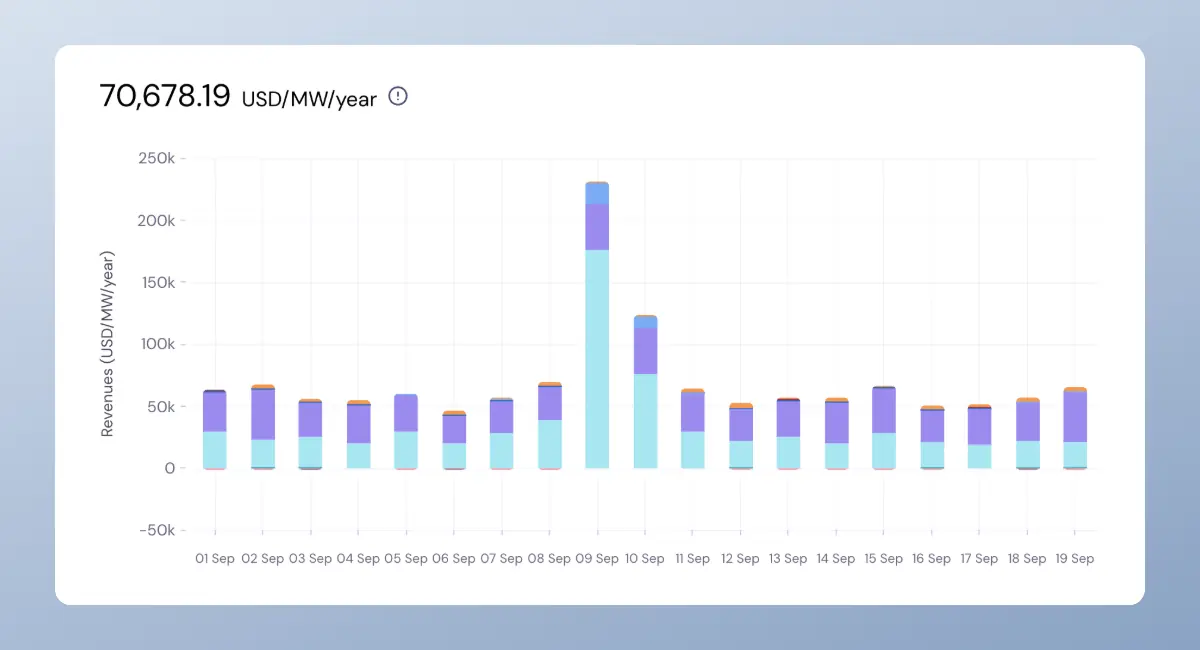
イギリスの収益は2026年8月に13%減少し、£56k/MW/年となりました(7月の£65k/MW/年から減少、2025年8月の£61k/MW/年より7%低下)。卸電力収益は2021年9月以来の最高水準となった一方、バランシングメカニズム(BM)の収益は過去最低を記録し、バッテリーは7月と同様の取引行動を継続しました。
 Modo Energyの無料ガイドエネルギー投資とアセットマネジメントにAIを活用する方法イギリスのバッテリー収益を月ごとに追跡していますか?エネルギー投資・運用チームでAIツールを活用するための実践的なプレイブックで、すぐに使える具体的な時短テクニックも紹介しています。ガイドをダウンロード →
ガス価格は2022年12月以来の月間平均最高値となり、翌日渡し価格は£128/MWhまで上昇し、過去12ヶ月で最も広いスプレッドの一つとなりました。
バランシングメカニズムでのディスパッチは逆方向となりました。NESOは8月にメリットのあるバッテリーオファーの5%しか採用せず、1年前の半分以下、少なくとも過去12ヶ月で最低水準でした。これらのオファーはガスより£35/MWh安かったにも関わらずです。NESOはバッテリーディスパッチの改善を目指していますが、状況は悪化しています。
Modo Energyリサーチ購読者向けに、本記事では以下も解説します:
- 各サービスごとの収益変動の内訳
- なぜ卸価格が上昇しても収益が増えなかったのか
- 2021年以来最強の卸収益と過去最悪のBM収益が一つの取引の裏表である理由
- NESOがメリットのあるバッテリーオファーの5%しかディスパッチしなかった理由(1年前は12%)
- 全チャートのデータダウンロード
バッテリーは引き続き卸市場とバランシングメカニズム間で取引
卸収益は8月に£44k/MW/年となり、7月より£2k増加し、2021年9月以来の最高水準でした。BMはさらに£4k減少し、-£17k/MW/年となりました。
バッテリーはBMで入札して充電し、卸市場で放電するため、コストは一方の市場、収益はもう一方の市場に計上されます。これはますます一般的な取引となっており、7月に詳しく解説した取引の継続です。
その他、周波数応答は£2k減少し£16k/MW/年、不均衡収益は£3k減少し£4k/MW/年となりましたが、不均衡収益は今後の精算でやや上昇する見込みです。リザーブと容量市場はほぼ横ばいで、それぞれ£3kと£6k/MW/年でした。
卸市場の収益
翌日渡しスプレッドは£81/MWhに拡大、過去12ヶ月で3番目の広さ
8月の平均日次翌日渡しスプレッドは£81/MWhに拡大し、7月の£78/MWhから増加。時間内スプレッドは£96/MWhでした。今年6月と3月のみが8月を上回り、12ヶ月平均は£68/MWhです。
バッテリーは価格カーブの高値で売却し、その水準を決めるのはガスです。したがって、過去1年でスプレッドが最も広かったのはガスが高騰した月でした。
Sign up to read this article for free
Unlimited access to our free articles
Monthly access to 3 Global Research articles
Benchmarks, Forecasts, Ko and more