PJM em fevereiro de 2026: Receitas recordes impulsionadas pela disparada dos preços de Regulação
PJM em fevereiro de 2026: Receitas recordes impulsionadas pela disparada dos preços de Regulação
Fevereiro de 2026 apresentou algumas das melhores condições já registradas para receitas de baterias no PJM. Os preços de Regulação atingiram US$ 194/MWh, um novo recorde após a reformulação do mercado de Regulação do PJM em outubro de 2025. Os spreads Real-Time Top-Bottom (TB1) chegaram a US$ 223/MW-dia, o maior valor dos últimos 12 meses.
 Guia gratuito da Modo EnergyComo aplicar IA em investimentos em energia e gestão de ativosAcompanha as receitas de baterias no PJM mês a mês? Um manual prático para usar ferramentas de IA em equipes de investimento e operações em energia, com dicas e truques práticos para economizar tempo e aplicar imediatamente.Baixar o guia →
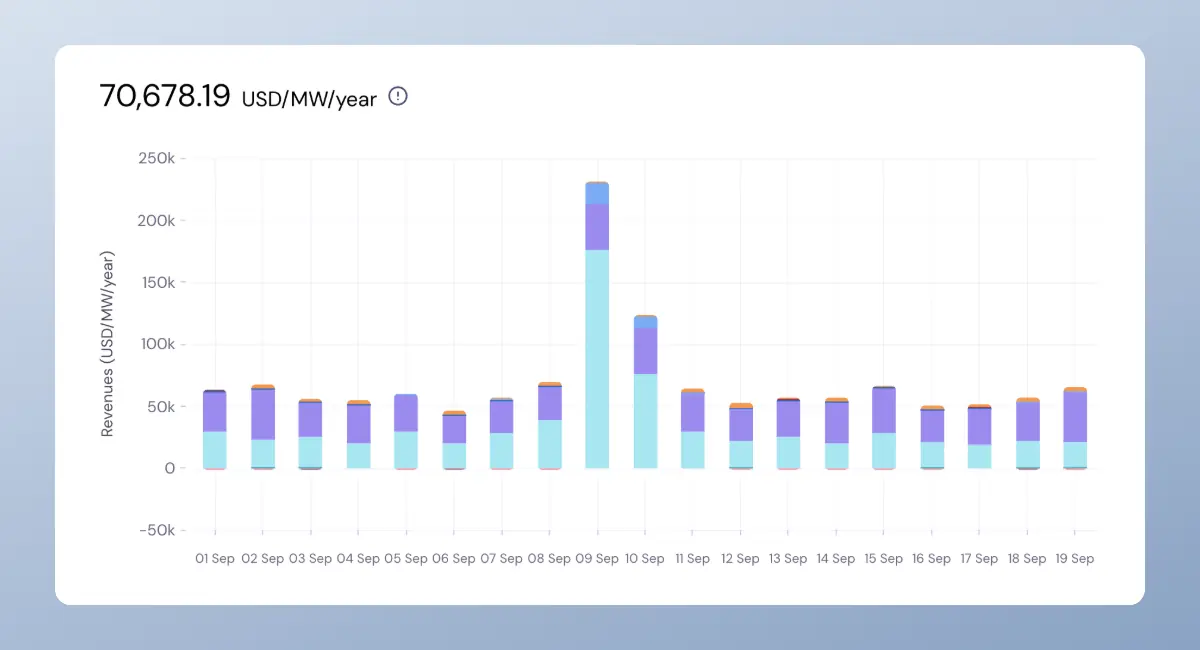
Uma bateria de 1 MW e 4 horas poderia ter obtido US$ 56/kW-mês de valor combinado em Regulação, arbitragem de energia em tempo real e pagamentos de capacidade. As receitas reais provavelmente foram ainda maiores: o componente de Regulação dessa estimativa usa a média das receitas realizadas de outubro a dezembro de 2025, antes do recente salto de preços.
As receitas de fevereiro aumentaram 60% em relação ao mês anterior. Para comparação, em janeiro de 2026 o valor foi de US$ 35/kW-mês, também um mês forte devido à Tempestade de Inverno Fern.
Preços de Regulação atingem recorde de US$ 194/MWh em fevereiro após a reformulação do mercado
Os preços médios de liquidação de Regulação foram de US$ 194/MWh em fevereiro, um forte aumento frente aos US$ 139/MWh de janeiro e mais de 5 vezes acima dos US$ 37/MWh de fevereiro de 2025. Só este preço já indica que fevereiro será o mês mais forte já registrado para baterias no PJM.
A Regulação tem sistematicamente superado outros serviços ancilares. As reservas sincronizadas e primárias tiveram média de cerca de US$ 4/MWh em fevereiro.
Preços de Regulação nas rampas sobem mais de 10x em relação ao ano anterior
O perfil de preços intradiários de fevereiro de 2026 mostra exatamente onde o valor esteve concentrado. Durante as rampas matinais e noturnas, os preços de Regulação a cada 5 minutos superaram regularmente US$ 750/MWh.
Em fevereiro de 2025, os preços de Regulação nas rampas ficaram bem abaixo de US$ 100/MW/h. O contraste reflete o ajuste contínuo do mercado após a reformulação: menos participantes qualificados, exigência de Regulação com baixa adesão e condições de escassez agravadas pela persistência dos efeitos da tempestade de inverno.
Spreads de energia em tempo real atingem máxima de 12 meses, impulsionados pela volatilidade pós-tempestade na primeira quinzena
O perfil de preços de energia de fevereiro se dividiu em duas metades distintas. Os preços em tempo real foram altamente voláteis na primeira semana e meia, com picos intradiários chegando a quase US$ 1.000/MWh no início do mês e um pico acentuado por volta de 8 de fevereiro. Depois, os preços se estabilizaram significativamente na segunda metade do mês.
A volatilidade no início do mês refletiu o rastro deixado pela Tempestade de Inverno Fern. Paradas forçadas herdadas de janeiro ficaram acima de 10 GW, mantendo o sistema apertado com as temperaturas baixas no Meio-Atlântico e Nordeste.
Os preços do mercado Day-Ahead foram mais baixos e estáveis ao longo de todo o período, subestimando consistentemente o risco de rampas no mercado em tempo real.
Os spreads TB1 em tempo real tiveram média de US$ 223/MW/dia no mês, mais que o dobro da média Day-Ahead de US$ 106/MW/dia e o maior valor em tempo real dos últimos 12 meses. Mesmo com a estabilização dos preços na segunda metade, a volatilidade da primeira quinzena foi suficiente para estabelecer um novo pico.
Maior carga e elevação das paradas impulsionaram preços para quase o dobro do valor de fevereiro anterior
O gás natural respondeu por 44% da geração do PJM em fevereiro de 2026, valor semelhante ao de fevereiro de 2025. Os preços spot do gás também atingiram picos ao redor de US$ 7/MMBtu em ambos os períodos. A composição da geração e o custo dos combustíveis não foram os fatores determinantes neste mês.
A maior carga e o aumento das paradas foram os principais motores dos preços. A carga líquida diária média subiu ano a ano, e as paradas para manutenção triplicaram, chegando a 7,8 GW, já que os operadores aproveitaram o período pós-tempestade para realizar trabalhos programados. As paradas forçadas permaneceram elevadas durante todo o mês, refletindo o pico causado pela tempestade de janeiro. O total de paradas atingiu 33,8 GW em 11 de fevereiro.
Com mais carga e menos capacidade disponível, unidades de maior custo definiram a margem com maior frequência.
Os preços em tempo real tiveram média de US$ 85/MWh em fevereiro, quase o dobro da média de fevereiro de 2025. Em níveis semelhantes de carga líquida, os preços de fevereiro de 2026 foram muito mais altos e dispersos, com valores atípicos chegando a US$ 500-800/MWh. Em fevereiro de 2025, os preços se concentraram abaixo de US$ 100/MWh para demandas comparáveis.
Baterias nas zonas DOM, BGE e APS capturaram spreads mais que o dobro das baterias em COMED
A oportunidade de arbitragem variou bastante entre as zonas do PJM em fevereiro. Baterias operando nas zonas DOM e BGE obtiveram spreads TB1 de US$ 8-9/kW-mês. Em COMED, baterias ficaram abaixo da metade disso, agrupando-se em US$ 3,50-3,90/kW-mês.
Restrições persistentes de transmissão nas zonas do Meio-Atlântico e dos Apalaches continuam a provocar separações repetidas de preços nodais durante as rampas. Baterias nessas zonas se beneficiam da congestão que não se estende ao Meio-Oeste.
O mesmo padrão regional se observa no pipeline de desenvolvimento. Baterias planejadas para DOM, BGE e PEPCO teriam visto spreads TB1 de US$ 8-10/kW-mês. Projetos em zonas do Meio-Oeste, como COMED e AEP, veriam cerca da metade disso.
A decisão de localização nodal está se tornando cada vez mais determinante para as receitas de baterias no longo prazo no PJM. À medida que as receitas de Regulação enfrentam pressão de saturação devido ao aumento da frota, a localização para arbitragem de energia será cada vez mais importante.
Conclusão
Fevereiro de 2026 reforçou duas tendências que estão transformando a economia das baterias no PJM. Primeiro, a reformulação do mercado de Regulação continua a gerar oportunidades de receitas excepcionais para baterias qualificadas, especialmente durante as rampas. Segundo, o valor da arbitragem de energia está se tornando cada vez mais dependente da localização, com as zonas do Meio-Atlântico e dos Apalaches ultrapassando as do Meio-Oeste.
Com a pressão de saturação nas receitas de Regulação devido ao crescimento da frota, a localização da bateria no PJM será cada vez mais determinante para o sucesso ou fracasso do projeto.