SPP市場見通し 2026年10月:5つのシナリオ
Modo Energyの2026年10月SPP予測が公開されました。
本リリースでは、SPPの今後の需要および発電ミックスに関する主な投資リスクを捉えるため、改訂版の中央ケースに加え、新たに4つのシナリオを追加しています。
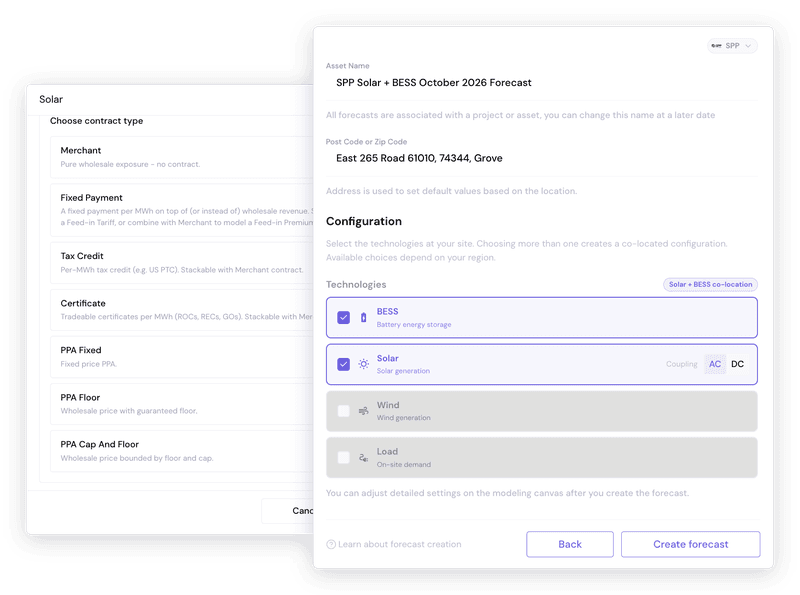
今回のリリースでは、スタンドアロン太陽光発電と太陽光+蓄電池の2種類の新しいアセット構成も予測に加えました。予測ユーザーは、これらの新アセットとともに収益契約をモデル化し、オフテイク判断を評価できます。
エグゼクティブサマリー
SPPは今後20年で老朽化した石炭火力の大半を退役させ、現在の21GWから2050年には6GWまで減少します。
この熱供給力の減少と同時に、大規模負荷の連系が加速しています。SPPが公表した数字によると、現在の大規模負荷連系申請は2045年までに20GWに達し、パーミアン盆地での石油・ガスの電化やデータセンターの急成長が牽引しています。
HILLGAのようなプログラムがスポット負荷を促進した場合(新しいHigh Demandシナリオでモデル化)、成長はSPPのFuture 2軌道に加速し、2045年には33GWのグリッド接続容量に達する可能性があります。
これは現在のピーク負荷58GWに対する数値です。
リソース適正性のニーズに対応するため、SPPは確定容量の迅速導入を進めています。ERASキューでは、2030年までに15GWのユーティリティ契約ガスが予定されています。
ガスが退役する石炭火力の代替となることで、ガス火力発電の設備容量は2050年までに倍増し、79GWに達する見込みです。
ガスが風力に対してピーク価格を決定する機会が増えることで、ガス先物はアセット収益に大きなリスク要因となります。High Gas PricesとLow Gas Pricesシナリオは、この影響をベースロード発電価格の±6ドル/MWhに収めています。
このような状況下で、新たな再生可能エネルギーアセットクラスがSPPの主力である風力に加わります:太陽光と蓄電池です。
太陽光キャプチャ価格は現在約40ドル/MWh、キャプチャ率は130%超となっています。
しかし、世界的な研究開発が進みCapExがさらに削減されると、太陽光の導入が加速し、2045年までにキャプチャ率が半減する可能性があります。
モデリングの変更点
規制・予備力の認定率をモデル化
中央シナリオでは、2032年までに約14GWの蓄電池が導入されると予測しています。蓄電池はSPPの補助サービス需要を大きく上回る容量を提供するため、すべてのオファーが成立するわけではありません。
10月リリースでは、補助サービス容量のオファーが成立する確率として認定率を反映しています。
Sign up to read this article for free
Unlimited access to our free articles
Monthly access to 2 Global Research articles
Benchmarks, Forecasts, Ko and more