Perspectives du marché SPP octobre 2026 : Cinq scénarios
La prévision SPP d’octobre 2026 de Modo Energy est désormais disponible.
Cette édition présente quatre nouveaux scénarios ainsi qu’un cas Central actualisé, afin de prendre en compte les principaux risques d’investissement liés à l’évolution de la demande et du mix de production du SPP.
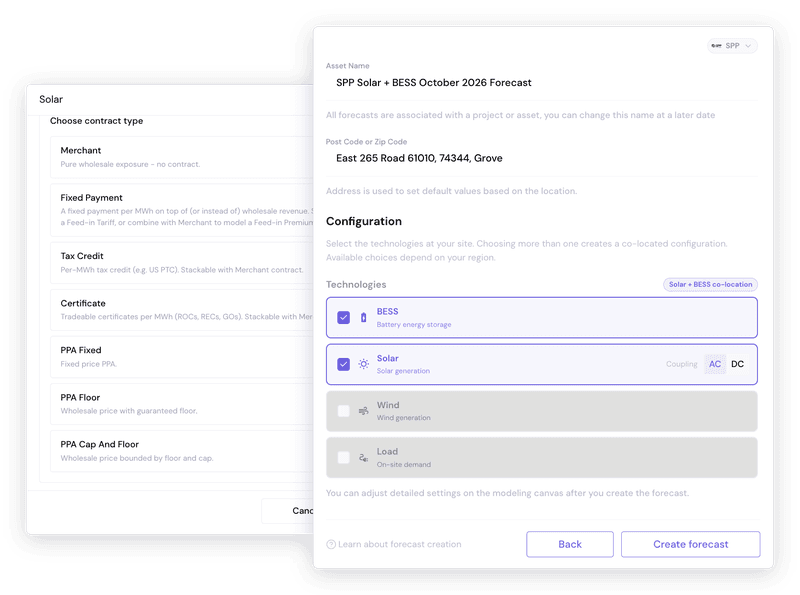
Cette nouvelle version ajoute également deux nouvelles configurations d’actifs à la prévision : le solaire en site isolé et le solaire couplé au stockage. Les utilisateurs de la prévision peuvent modéliser des contrats de revenus avec ces nouveaux actifs pour évaluer les décisions d’achat.
Résumé exécutif
Le SPP va mettre hors service la majorité de son parc charbon vieillissant au cours des deux prochaines décennies, passant de 21 GW aujourd’hui à 6 GW d’ici 2050.
Cette perte de capacité thermique s’accompagne d’une accélération des raccordements de grandes charges. Les chiffres publiés par le SPP indiquent des demandes de raccordement de grandes charges atteignant 20 GW d’ici 2045, portées par l’électrification du pétrole et du gaz dans le Permian Basin et la croissance rapide des data centers.
Et si des programmes comme HILLGA facilitent l’accès à des charges ponctuelles – comme modélisé dans notre nouveau scénario de Forte Demande – la croissance pourrait accélérer selon la trajectoire Future 2 du SPP, atteignant une capacité raccordée au réseau de 33 GW d’ici 2045.
Ceci face à une pointe de demande actuelle de 58 GW.
Pour répondre aux besoins de suffisance de ressources, le SPP accélère la mise en service de capacités fermes. La file d’attente ERAS prévoit 15 GW de gaz sous contrat avec des services publics pour 2030.
À mesure que le gaz remplace le charbon en fin de vie, la capacité installée nominale des centrales à gaz devrait doubler pour atteindre 79 GW d’ici 2050.
Leur rôle croissant dans la fixation des prix de pointe par rapport à l’éolien fait des contrats à terme sur le gaz un risque clé pour les rendements des actifs. Les scénarios Haut Prix du Gaz et Bas Prix du Gaz encadrent cet impact à ±6 $/MWh sur les prix de base.
Dans ce contexte, une nouvelle classe d’actifs renouvelables rejoint rapidement la flotte éolienne dominante du SPP : le solaire et le stockage.
Les prix de capture du solaire tournent autour de 40 $/MWh aujourd’hui, avec un taux de capture supérieur à 130 %.
Mais si la R&D mondiale permet de réduire davantage les coûts d’investissement, et que cela accélère le déploiement du solaire, les taux de capture pourraient être divisés par deux d’ici 2045.
Évolutions de la modélisation
Les attributions de Régulation et de Réserve sont modélisées avec un taux d’acceptation
Le scénario Central prévoit près de 14 GW de batteries d’ici 2032. Les batteries offriront bien plus de capacité que ce dont les Services auxiliaires du SPP ont besoin, donc toutes les offres ne pourront pas être retenues.
La version d’octobre reflète cela avec un taux d’acceptation : la probabilité qu’une offre de batterie pour fournir des services auxiliaires soit retenue.
Sign up to read this article for free
Unlimited access to our free articles
Monthly access to 2 Global Research articles
Benchmarks, Forecasts, Ko and more