Perspectivas del Mercado SPP Octubre 2026: Cinco escenarios
Ya está disponible la previsión de SPP de Modo Energy para octubre de 2026.
Esta edición introduce cuatro nuevos escenarios junto con una actualización del caso Central para reflejar los principales riesgos de inversión relacionados con la demanda futura y la combinación de generación de SPP.
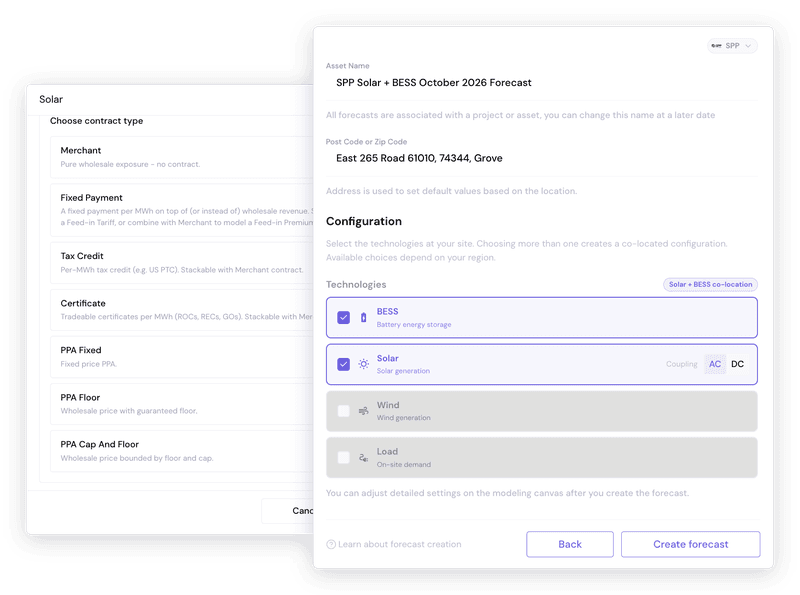
La nueva edición también incorpora dos nuevas configuraciones de activos en la previsión: solar independiente y solar con almacenamiento en el mismo emplazamiento. Los usuarios pueden modelar contratos de ingresos junto a estos nuevos activos para evaluar decisiones de offtake.
Resumen Ejecutivo
SPP retirará la mayor parte de su envejecida flota de carbón en las próximas dos décadas, pasando de 21 GW hoy a 6 GW en 2050.
Esta reducción de capacidad térmica ocurre a la vez que se aceleran las interconexiones de grandes cargas. Las cifras publicadas por SPP sitúan las solicitudes actuales de interconexión de grandes cargas en 20 GW para 2045, impulsadas por la electrificación del petróleo y gas en la Cuenca Pérmica y el rápido crecimiento de centros de datos.
Y si programas como HILLGA facilitan cargas puntuales –como se modela en nuestro nuevo escenario de Alta Demanda– el crecimiento podría acelerarse hacia la trayectoria Futuro 2 de SPP, alcanzando una capacidad conectada a red de 33 GW para 2045.
Esto es frente a una carga máxima de 58 GW hoy.
Para mantener el ritmo de las necesidades de suficiencia de recursos, SPP está acelerando la incorporación de capacidad firme. La cola ERAS sitúa 15 GW de gas contratado por utilities en camino para 2030.
A medida que el gas sustituye a la flota de carbón retirada, se prevé que la capacidad instalada de generación a gas se duplique hasta 79 GW en 2050.
Su creciente presencia en la fijación de precios punta respecto al viento convierte los futuros de gas en un riesgo clave que impacta los retornos de los activos. Los escenarios de Precios Altos y Bajos del Gas acotan este impacto a ±6 $/MWh en los precios base de la electricidad.
En este contexto, una nueva clase de activos renovables se suma rápidamente a la dominante flota eólica de SPP: solar y almacenamiento.
Los precios de captura solar rondan los 40 $/MWh hoy, con una tasa de captura superior al 130%.
Pero si la I+D global lleva a reducciones más profundas de CapEx y esto acelera el despliegue solar, las tasas de captura podrían reducirse a la mitad para 2045.
Cambios en la modelización
La regulación y los servicios de reserva se modelan con una tasa de aceptación
El escenario Central proyecta casi 14 GW de baterías para 2032. Las baterías ofrecerán mucha más capacidad de la que requieren los servicios auxiliares de SPP, por lo que no todas las ofertas podrán ser aceptadas.
La edición de octubre refleja esto con una tasa de aceptación: la probabilidad de que una oferta de batería para proporcionar capacidad de servicios auxiliares sea aceptada.
Sign up to read this article for free
Unlimited access to our free articles
Monthly access to 2 Global Research articles
Benchmarks, Forecasts, Ko and more