ME BESS GB: Einnahmen sinken im August 2026 auf £56k/MW/Jahr
ME BESS GB: Einnahmen sinken im August 2026 auf £56k/MW/Jahr
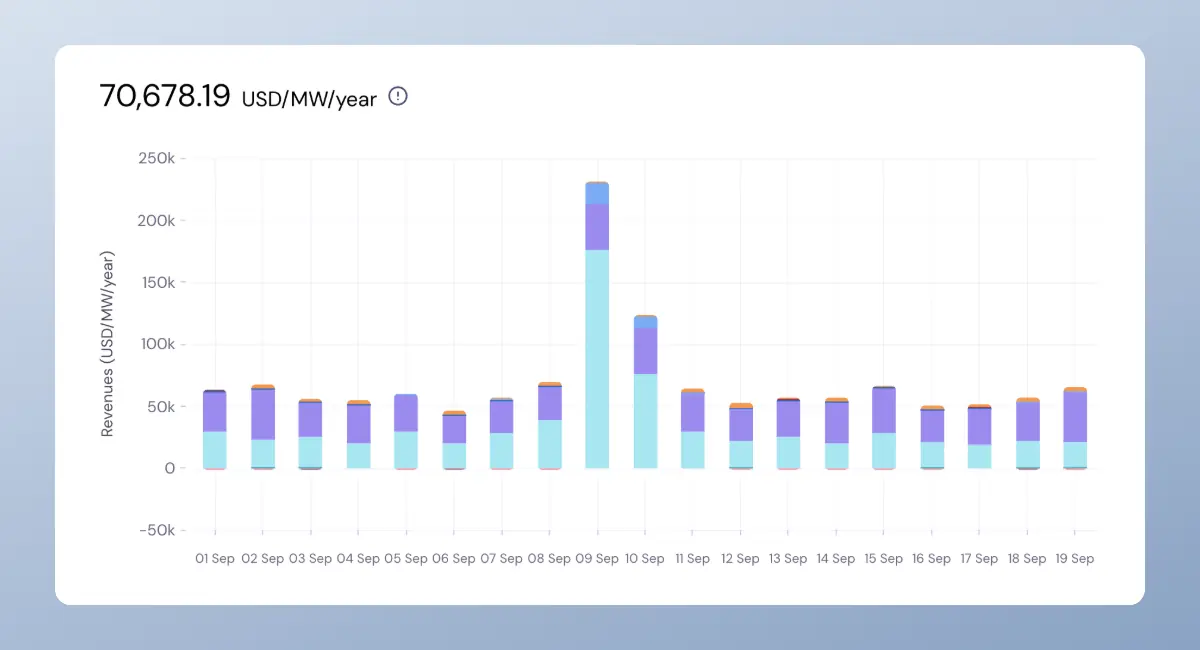
Die Einnahmen in Großbritannien sanken im August 2026 um 13 % auf £56k/MW/Jahr, verglichen mit £65k/MW/Jahr im Juli und 7 % unter dem Wert vom August 2025 mit £61k/MW/Jahr. Die Großhandelseinnahmen stiegen auf den höchsten Stand seit September 2021, während der Balancing Mechanism den schlechtesten Wert aller Zeiten erzielte. Die Batterien setzten das Handelsverhalten aus dem Juli fort.
 Kostenloser Leitfaden von Modo EnergyKI im Energie-Investment und Asset Management einsetzenVerfolgen Sie die monatlichen Batterieerlöse in Großbritannien? Ein praktischer Leitfaden für den Einsatz von KI-Tools in Ihren Investment- und Betriebsteams im Energiesektor – mit sofort umsetzbaren, zeitsparenden Tipps und Tricks.Leitfaden herunterladen →
Gas erreichte im August den höchsten Monatsdurchschnitt seit Dezember 2022, zog die Day-Ahead-Preise auf £128/MWh und sorgte für eine der größten Spannen der letzten zwölf Monate.
Die Dispatches im Balancing Mechanism entwickelten sich dagegen anders. NESO nahm im August nur 5 % der im Merit liegenden Batterieangebote an – weniger als die Hälfte des Vorjahreswerts und der niedrigste Stand seit mindestens zwölf Monaten, obwohl diese Angebote Gas um £35/MWh unterboten. NESO versucht, den Batterieeinsatz zu verbessern, aber die Lage verschlechtert sich weiter.
Für Abonnenten von Modo Energys Research behandelt dieser Artikel außerdem:
- Eine Aufschlüsselung der Erlösveränderungen pro Service
- Warum höhere Großhandelspreise nicht zu höheren Einnahmen führten
- Wieso die stärksten Großhandelserlöse seit 2021 und die schlechtesten Balancing Mechanism-Einnahmen zwei Seiten eines Handels sind
- Warum NESO nur 5 % der im Merit liegenden Batterieangebote abgerufen hat, gegenüber 12 % vor einem Jahr
- Einen Daten-Download aller Diagramme
Batterien handelten weiterhin zwischen Großhandel und Balancing Mechanism
Die Großhandelseinnahmen erreichten im August £44k/MW/Jahr, £2k mehr als im Juli und den höchsten Wert seit September 2021. Der Balancing Mechanism fiel um weitere £4k auf -£17k/MW/Jahr.
Batterien laden über Gebote im Balancing Mechanism und entladen im Großhandelsmarkt, sodass die Kosten in einem Markt und die Einnahmen im anderen anfallen. Dies ist ein immer häufiger werdender Handel und eine Fortsetzung von dem, den wir im Juli ausführlich behandelt haben.
Andernorts fiel Frequency Response um £2k auf £16k/MW/Jahr und Imbalance um £3k auf £4k/MW/Jahr, wobei der Imbalance-Wert nach weiteren Abrechnungen voraussichtlich leicht steigen wird. Reserve und Capacity Market blieben nahezu unverändert bei £3k bzw. £6k/MW/Jahr.
Großhandelserlöse
Day-Ahead-Spannen erreichten £81/MWh – die drittgrößte in zwölf Monaten
Die durchschnittliche tägliche Day-Ahead-Spanne weitete sich im August auf £81/MWh aus, verglichen mit £78/MWh im Juli. Die Intraday-Spanne lag bei £96/MWh. Nur Juni und März dieses Jahres übertrafen den August bei der Day-Ahead-Spanne, der Zwölfmonatsdurchschnitt lag bei £68/MWh.
Batterien verkaufen am oberen Ende der Kurve, und Gas bestimmt dieses Niveau – die Monate mit der größten Spanne waren daher die Monate mit teurem Gas.
Sign up to read this article for free
Unlimited access to our free articles
Monthly access to 3 Global Research articles
Benchmarks, Forecasts, Ko and more